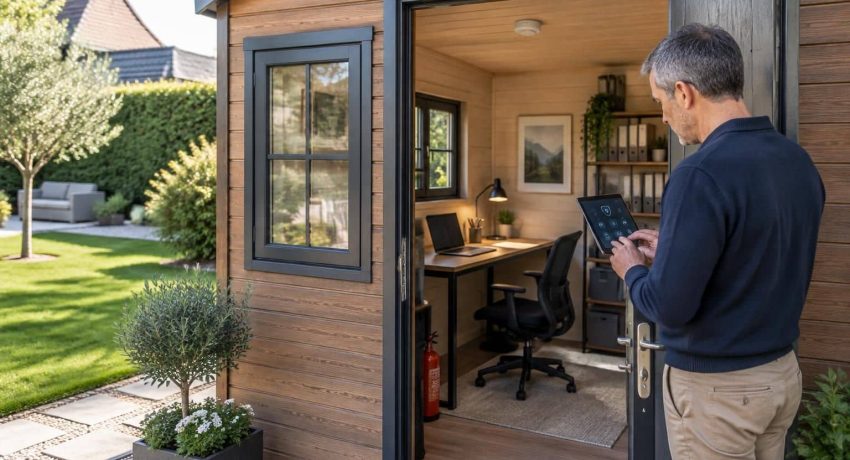
Installer son activité au fond du jardin change le quotidien, mais aussi les risques à assurer. Un ordinateur professionnel, une isolation neuve, un chauffage et une liaison internet transforment une simple remise en véritable espace de travail. Or, l’assurance habitation ne couvre pas automatiquement une dépendance utilisée comme bureau, ni tous les biens qu’elle contient. La protection dépend de la définition des bâtiments assurés, de l’usage déclaré et des garanties effectivement souscrites.
Pour assurer un abri de jardin aménagé, il faut distinguer trois sujets : les dommages à la construction, l’assurance des équipements et les responsabilités liées à l’activité. Prenons le cas de Camille, salariée qui installe son poste dans une dépendance de 20 m², puis envisage une activité indépendante avec quelques rendez-vous sur place. La surface ne change pas, mais le contrat adapté à sa situation initiale peut devenir insuffisant. Déclaration à l’assureur, extension de garantie, protections contre les intrusions et justificatifs de valeur : chaque décision doit correspondre à l’usage réel du lieu.
Déclarer son abri de jardin aménagé en bureau à l’assurance habitation
La première démarche consiste à relire les conditions particulières et générales de votre contrat. Le mot « dépendance » peut désigner un bâtiment séparé de l’habitation, mais sa définition varie selon les assureurs : construction close et couverte, distance maximale du logement, surface cumulée ou usage exclusivement privé. Un cabanon déjà mentionné au contrat n’est pas nécessairement assuré pour son nouvel usage professionnel.
Camille avait déclaré une remise contenant une tondeuse et quelques outils. Après les travaux, le bâtiment accueille un plancher isolé, des fenêtres performantes et un poste informatique : sa valeur de reconstruction comme celle de son contenu ont augmenté. Signaler uniquement l’achat d’un ordinateur laisserait donc une partie du changement hors du dossier.
Déclaration à l’assureur : quelles informations transmettre pour le bureau de télétravail ?
Une déclaration à l’assureur utile décrit précisément la construction et son utilisation. Indiquez sa surface, ses matériaux, son implantation sur la parcelle, son mode de chauffage et les travaux réalisés. Ajoutez la nature de l’activité, la présence éventuelle de visiteurs et l’origine du matériel : personnel, appartenant à l’employeur ou détenu par une entreprise.
- Le bâtiment : dimensions, structure en bois ou maçonnée, fondations, toiture et ouvertures.
- Les aménagements : isolation, électricité, chauffage, raccordements et équipements fixes.
- L’usage : télétravail salarié, activité indépendante, fréquence d’occupation et accueil éventuel de clients.
- Le contenu : mobilier, informatique, appareils spécialisés et valeur totale estimée.
- La protection : serrures, volets, alarme et caractéristiques des accès.
Joignez des photographies et, si possible, un plan simple situant l’annexe par rapport à la maison. Cette présentation évite une confusion fréquente entre une pièce intégrée au logement et un bâtiment indépendant, dont les conditions de garantie peuvent être différentes.
Lorsque des circonstances nouvelles aggravent le risque ou en créent un nouveau et rendent les réponses initiales inexactes ou caduques, l’article L.113-2 du Code des assurances prévoit une déclaration dans les quinze jours suivant leur connaissance, par lettre recommandée ou envoi recommandé électronique. Le plus sûr reste de prévenir la compagnie avant les travaux et avant le début de l’activité, afin de connaître ses exigences sans attendre.
Extension de garantie ou contrat distinct : obtenir une confirmation écrite
L’organisme peut accepter le nouvel usage dans le contrat existant, proposer une extension de garantie ou orienter vers une assurance professionnelle. Tout dépend notamment du statut de l’occupant, du matériel présent et de la réception de clientèle. Une réponse générale sur le télétravail ne suffit pas si elle ne traite pas explicitement de la dépendance.
Demandez un avenant ou une confirmation écrite précisant le bâtiment concerné, l’activité admise et les montants couverts. Une attestation de télétravail peut répondre à une demande administrative de l’employeur, sans pour autant garantir la reconstruction de l’annexe ou le remboursement de chaque appareil.
Une omission ne produit pas systématiquement les mêmes conséquences : elles dépendent notamment de son caractère intentionnel et des circonstances prévues par le Code des assurances. Mieux vaut lever toute ambiguïté en amont plutôt que discuter, après un incendie, de ce qui avait réellement été déclaré.
La bonne déclaration décrit le bureau tel qu’il fonctionne, et non le cabanon tel qu’il existait avant les travaux. Une fois ce périmètre reconnu, il devient possible de comparer les protections utiles.
Choisir les garanties pour protéger la dépendance et ses aménagements
Assurer la construction suppose de vérifier bien davantage que sa présence sur une attestation. Certains contrats appliquent aux annexes un plafond particulier, d’autres limitent les événements couverts ou distinguent leur contenu de celui de la résidence principale. La liste des risques, les exclusions, les franchises et les plafonds doivent être examinés ensemble.
Pour Camille, une dépendance à bas prix s’est transformée en espace isolé doté de menuiseries et d’une installation technique. Sa valeur ne correspond plus au tarif du kit d’origine. En cas de destruction, il faudrait financer la dépose des éléments endommagés, la reconstruction et les finitions, selon les modalités effectivement prévues au contrat.
Garantie incendie, dégâts des eaux et événements climatiques : vérifier le périmètre
La garantie incendie est essentielle dans un local où fonctionnent un ordinateur, un chauffage et des prises électriques. Vérifiez qu’elle concerne bien le bâtiment indépendant et ses aménagements fixes. Les dommages de fumée, les frais de déblaiement ou certaines dépenses de mise en conformité peuvent relever de dispositions spécifiques.
Les dégâts des eaux méritent une lecture tout aussi attentive. Une fuite sur une canalisation déclarée ne se traite pas forcément comme une infiltration lente par un toit mal entretenu. L’humidité persistante, la condensation et les défauts d’entretien sont fréquemment exclus ou soumis à des limites précises : un revêtement moisi ne constitue donc pas automatiquement un sinistre indemnisable.
Pour le vent, la grêle ou la neige, regardez les conditions applicables aux constructions légères et aux matériaux de couverture. Une toiture mal fixée ou un bâtiment ouvert sur plusieurs côtés peut ne pas bénéficier des mêmes protections qu’une dépendance close et correctement entretenue. Le choix d’une structure solide participe ainsi directement à sa protection financière.
| Protection à examiner | Utilité pour le bureau de jardin | Vérification prioritaire |
|---|---|---|
| Incendie et événements associés | Réparer ou reconstruire après un dommage garanti | Annexe et aménagements fixes expressément couverts |
| Dégâts des eaux | Prendre en charge certaines fuites et leurs conséquences | Origine admise, infiltrations et exclusions d’entretien |
| Tempête, grêle et neige | Protéger toiture et structure | Conditions concernant les bâtiments légers |
| Vol et vandalisme | Indemniser certains biens dérobés ou détériorés | Effraction, protections exigées et plafond du contenu |
| Dommages électriques | Couvrir certains dégâts liés à un événement électrique | Appareils admissibles, vétusté et franchise |
Garantie contre le vol : les particularités d’un bureau séparé de la maison
Une garantie contre le vol peut imposer une porte pleine, une serrure déterminée, des volets ou d’autres protections. Elle peut aussi limiter la valeur assurée dans les dépendances, même lorsque le plafond mobilier du logement paraît élevé. Vérifiez également les conditions relatives aux absences et aux appareils laissés visibles.
Supposons que Camille range un ordinateur de 1 800 euros et deux écrans dans son annexe. Si le contrat plafonne son contenu à 1 500 euros ou exclut le matériel professionnel, le montant assuré pour toute la maison ne résout pas le problème. L’important est le sous-plafond réellement applicable au lieu et à la catégorie de biens.
Enfin, la garantie catastrophes naturelles répond à un cadre légal spécifique, notamment à la reconnaissance de l’événement par arrêté pour la commune concernée et à ses conditions de mise en œuvre. Elle ne remplace pas les autres protections climatiques du contrat.
Une couverture efficace repose sur des montants adaptés à la reconstruction et sur des conditions de sécurité réalisables au quotidien. Il reste ensuite à identifier qui doit assurer les outils de travail.
Assurance des équipements et responsabilité civile : distinguer salarié et indépendant
Dans un bureau de télétravail, tous les objets n’appartiennent pas nécessairement à la même personne. Le siège peut être personnel, l’ordinateur prêté par l’entreprise et l’imprimante achetée pour une activité indépendante. Cette distinction détermine les contrats à solliciter et évite de compter sur une indemnisation qui relève, en réalité, d’un autre dispositif.
Camille utilise d’abord un portable fourni par son employeur. Avant de l’installer dans l’annexe, elle doit vérifier les règles internes de télétravail et faire confirmer que ce lieu est accepté. Un accord autorisant le travail au domicile ne précise pas toujours les conditions de stockage du matériel dans un bâtiment séparé.
Matériel fourni par l’employeur : vérifier les garanties et les consignes
L’équipement prêté n’est pas automatiquement couvert par l’assurance habitation du salarié. Il peut relever d’un contrat souscrit par l’entreprise, avec des conditions concernant le domicile, les déplacements, le vol ou les mesures de sécurité. Le service informatique ou les ressources humaines peuvent préciser la procédure applicable.
Demandez notamment qui intervient en cas de chute, de surtension ou de disparition après effraction. Un contrat couvrant les dommages accidentels peut comporter une franchise ou exclure certains événements. Les consignes de rangement et de transport doivent aussi être connues avant de laisser durablement l’appareil sur place.
Le télétravail peut également soulever une question d’accident du travail. L’accident survenu sur le lieu où le télétravail est exercé pendant l’activité professionnelle bénéficie de la présomption prévue par le Code du travail, selon les conditions applicables. Cette protection sociale est distincte de l’indemnisation du bâtiment et ne remplace aucune garantie matérielle.
Assurance des équipements professionnels : évaluer la valeur et les usages
Pour une activité indépendante, l’assurance des équipements doit correspondre aux biens réellement utilisés. Une multirisque professionnelle peut couvrir le local et son contenu, tandis qu’une protection informatique spécifique peut traiter certains dommages accidentels. Il faut comparer les périmètres plutôt que multiplier les contrats sans coordination.
L’inventaire de Camille comprend alors son portable, les écrans, une tablette graphique, une imprimante et du mobilier. Chaque objet est photographié, accompagné de sa facture et, lorsque c’est pertinent, de son numéro de série. Les achats récents et les remplacements doivent conduire à actualiser le capital déclaré.
La différence entre valeur d’usage et valeur à neuf compte particulièrement pour l’informatique. Un remboursement tenant compte de la vétusté peut être inférieur au prix d’un remplacement immédiatement disponible. À l’inverse, une option de remplacement à neuf comporte souvent des conditions d’âge et de rachat qu’il faut anticiper.
Responsabilité civile professionnelle : ne pas la confondre avec la vie privée
La responsabilité civile incluse dans un contrat personnel ne couvre généralement pas les dommages résultant d’une activité professionnelle. Si un client se blesse pendant un rendez-vous ou si une prestation lui cause un préjudice, les garanties à mobiliser peuvent relever de la responsabilité d’exploitation ou de la responsabilité professionnelle, selon la situation.
Cette dernière est obligatoire pour certaines professions réglementées et reste utile pour de nombreuses autres activités. Il faut décrire précisément les prestations : conseil, conception graphique et soins ne présentent ni les mêmes risques ni les mêmes obligations.
Enfin, les sauvegardes et la cybersécurité ne se réduisent pas au remplacement d’un ordinateur. Une copie chiffrée conservée hors du bureau protège contre la perte simultanée du matériel et des fichiers ; une éventuelle assurance cyber répond à des événements et prestations définis séparément.
La propriété des biens et la nature de l’activité indiquent quel contrat doit intervenir. Cette répartition devient plus claire lorsque les conditions matérielles et administratives du local sont elles aussi maîtrisées.
Sécuriser et régulariser son bureau de jardin pour une assurance adaptée
Une construction autorisée n’est pas automatiquement bien assurée, et un avenant d’assurance ne remplace aucune autorisation d’urbanisme. Les deux démarches se complètent. Pour un projet envisagé en 2026, il faut vérifier les règles applicables à la parcelle, les caractéristiques exactes du bâtiment et la destination retenue pour son utilisation.
Un espace de 20 m² peut accueillir un poste confortable, du rangement et un petit coin d’échange. Cette surface représente un compromis pratique, mais elle ne constitue pas une dispense générale de formalités. Les seuils administratifs s’apprécient notamment à partir de l’emprise au sol, de la surface de plancher et de la hauteur.
Abri de jardin de 20 m² : urbanisme, domiciliation et accueil de clients
Pour une construction nouvelle indépendante, une déclaration préalable suffit généralement lorsque la surface de plancher ou l’emprise au sol dépasse 5 m² sans dépasser 20 m², sous réserve notamment de la hauteur et des règles particulières. Au-delà, un permis est normalement nécessaire. Les secteurs protégés et certaines configurations appellent une vérification spécifique auprès de la mairie.
Transformer un bâtiment existant peut également soulever des questions de travaux, de destination ou, selon la situation, de changement d’usage. Consultez le PLU et le service urbanisme avant de commander la structure. Le portail Géoportail de l’urbanisme permet d’accéder à de nombreux documents locaux.
Pour un entrepreneur individuel, l’article L.123-10 du Code de commerce encadre la déclaration de l’adresse personnelle comme adresse de l’entreprise. La domiciliation ne vaut toutefois pas autorisation générale d’exercer sur place : le bail, le règlement de copropriété et les règles locales doivent être examinés séparément.
Recevoir des clients peut aussi entraîner l’application de la réglementation des établissements recevant du public. Une entrée indépendante constitue un élément important d’appréciation, mais elle n’est pas un critère unique ; la fréquence des visites ne suffit pas non plus à trancher. Faites confirmer le classement et les obligations de sécurité ou d’accessibilité par les services compétents.
Installation électrique conforme : prévenir les dommages plutôt que les subir
Une installation électrique conforme et adaptée aux usages doit être conçue avec un professionnel qualifié. Le raccordement, les protections différentielles, la mise à la terre, les circuits et le cheminement extérieur demandent une appréciation technique. Une rallonge traversant le jardin ne constitue pas une solution permanente pour alimenter chauffage et informatique.
Conservez factures, références des matériels et documents de contrôle ou attestations requis selon la nature des travaux. Ces pièces facilitent l’entretien et permettent de répondre aux demandes de la compagnie. Une anomalie technique n’entraîne pas mécaniquement la même conséquence dans tous les contrats : les clauses applicables et les circonstances du dommage restent déterminantes.
L’isolation et la ventilation protègent également le contenu. Une enveloppe étanche sans renouvellement d’air favorise la condensation, tandis qu’une toiture défaillante expose les appareils à l’humidité. Les épaisseurs d’isolant et les équipements doivent être choisis selon le climat, la structure et l’usage annuel, plutôt qu’à partir d’une valeur universelle.
Pour internet, un câble Ethernet correctement installé offre généralement une liaison stable ; la fibre entre bâtiments peut aussi répondre à certaines contraintes techniques. Le Wi-Fi maillé, le CPL ou une connexion mobile restent envisageables après essai sur place. Anticiper les passages évite de dégrader ensuite l’étanchéité des parois.
La prévention associe conformité administrative, qualité des travaux et entretien régulier. Elle permet ensuite de comparer des contrats sur un risque correctement décrit, plutôt que sur un projet encore imprécis.
Comparer les contrats et préparer l’indemnisation du bureau de télétravail
Le meilleur devis n’est pas nécessairement celui dont la cotisation est la plus faible. Il doit couvrir le bon bâtiment, le bon usage et les bonnes valeurs, avec des conditions compatibles avec votre quotidien. Comparer à périmètre identique évite de mettre en concurrence une simple protection de remise avec une formule incluant un véritable local professionnel.
Camille transmet donc le même descriptif à chaque interlocuteur : dépendance indépendante de 20 m², structure en bois, isolation complète, chauffage électrique et liste du matériel. Lorsqu’elle prévoit des rendez-vous clients, elle actualise cette présentation. Les réponses deviennent comparables parce qu’elles reposent sur une situation commune et suffisamment détaillée.
Devis d’assurance : comparer plafonds, franchises et pertes d’exploitation
Demandez le montant maximal pour la construction, les aménagements et le contenu, puis les éventuels sous-plafonds par catégorie. Vérifiez si les frais de déblaiement, certaines dépenses annexes et les dommages électriques sont inclus ou optionnels. Une garantie large assortie d’un plafond trop bas peut laisser une somme importante à financer.
Examinez aussi la franchise de chaque événement et la méthode d’évaluation des biens. Une somme fixe et un pourcentage assorti d’un minimum n’ont pas le même effet sur un petit dommage. Pour un écran abîmé, la différence peut être décisive ; pour une reconstruction, ce sont surtout les plafonds et les exclusions qui pèseront.
Pour un indépendant, l’immobilisation du local peut menacer le revenu. Une garantie pertes d’exploitation peut aider à absorber certaines conséquences d’un dommage matériel garanti, mais ses conditions de déclenchement, sa période d’indemnisation et son calcul doivent être étudiés. Elle ne couvre pas automatiquement toute interruption d’activité ni toute panne de connexion.
Le budget de construction sert à apprécier la valeur exposée, pas à calculer mécaniquement la prime. Un kit économique, une annexe rénovée et un studio livré équipé présentent des coûts et des caractéristiques différents. Ajoutez les travaux réellement réalisés et demandez comment la valeur à assurer doit être établie.
Sinistre dans l’abri aménagé : constituer les preuves et respecter les délais
Avant tout incident, conservez une copie des factures, photographies et contrats dans un espace accessible hors du bâtiment. Un dossier stocké uniquement sur l’ordinateur du bureau disparaîtrait avec lui en cas de vol ou d’incendie. Notez également les coordonnées de l’assistance et les références des garanties concernées.
Après un dommage, mettez les personnes en sécurité puis prenez les mesures conservatoires nécessaires sans vous exposer. Photographiez les lieux et gardez, lorsque cela est possible, les éléments endommagés pour l’expertise. Évitez les réparations définitives avant accord, sauf nécessité urgente de protection ou de sécurité.
Les délais de déclaration figurent au contrat et obéissent à des règles légales. Ils ne peuvent généralement être inférieurs à cinq jours ouvrés pour les sinistres ordinaires et à deux jours ouvrés pour le vol ; des régimes particuliers existent, notamment pour les catastrophes naturelles. Contactez rapidement l’assureur afin d’obtenir la procédure et les pièces attendues.
En cas d’effraction, déposez plainte et transmettez les justificatifs demandés. Si plusieurs contrats peuvent intervenir, signalez-les aux organismes concernés : vous ne pouvez pas percevoir davantage que votre préjudice, mais une coordination correcte évite de laisser un dommage sans examen.
Enfin, réévaluez le dossier lors d’un achat important, d’une nouvelle activité ou d’un changement d’accueil. Le contrat doit suivre l’évolution du bureau, pas seulement sa création. Ce suivi rend les garanties plus lisibles au moment où elles deviennent réellement nécessaires.
Questions pratiques sur l’assurance d’un abri de jardin aménagé
L’assurance habitation couvre-t-elle automatiquement un bureau installé dans le jardin ?
Non. Il faut vérifier que la dépendance est déclarée, que son usage est accepté et que les garanties couvrent ses aménagements ainsi que son contenu. Une confirmation écrite ou un avenant permet de préciser ces points.
Qui assure l’ordinateur fourni par l’employeur ?
Il faut consulter l’employeur pour connaître son contrat, les lieux autorisés et les consignes de sécurité. Le matériel prêté n’est pas automatiquement couvert par l’assurance personnelle du salarié.
Faut-il une assurance professionnelle pour travailler seul dans un abri aménagé ?
Le télétravail salarié sans clientèle peut être accepté dans un contrat habitation adapté. Pour une activité indépendante, les biens professionnels, les responsabilités et les éventuelles pertes d’exploitation nécessitent une analyse distincte. Certaines professions doivent obligatoirement souscrire une responsabilité civile professionnelle.
Un abri de 20 m² utilisé comme bureau nécessite-t-il un permis de construire ?
Pour une construction nouvelle indépendante, une déclaration préalable suffit généralement jusqu’à 20 m², sous réserve notamment de l’emprise au sol, de la surface de plancher, de la hauteur et des règles locales. Une transformation de bâtiment existant ou un secteur protégé demande une vérification spécifique auprès de la mairie.
Recevoir des clients change-t-il les conditions d’assurance ?
Oui. L’accueil de visiteurs modifie les risques et doit être signalé avant de commencer. Il peut nécessiter des garanties professionnelles et une vérification du régime des établissements recevant du public ; l’existence d’une entrée séparée ne permet pas, à elle seule, de décider du classement.