Une maison fermée pendant six mois ne présente pas les mêmes risques qu’un logement habité quotidiennement : une canalisation peut fuir longtemps, une toiture endommagée laisser entrer la pluie, un cambriolage n’être découvert qu’au retour des propriétaires. Pour choisir une assurance habitation adaptée, le montant de la cotisation compte moins que trois éléments : la durée d’inhabitation admise, les garanties maintenues pendant cette période et les mesures de sécurité imposées. Une résidence secondaire utilisée chaque été, un bien entre deux locations et une habitation en vente ne relèvent pas nécessairement du même contrat.
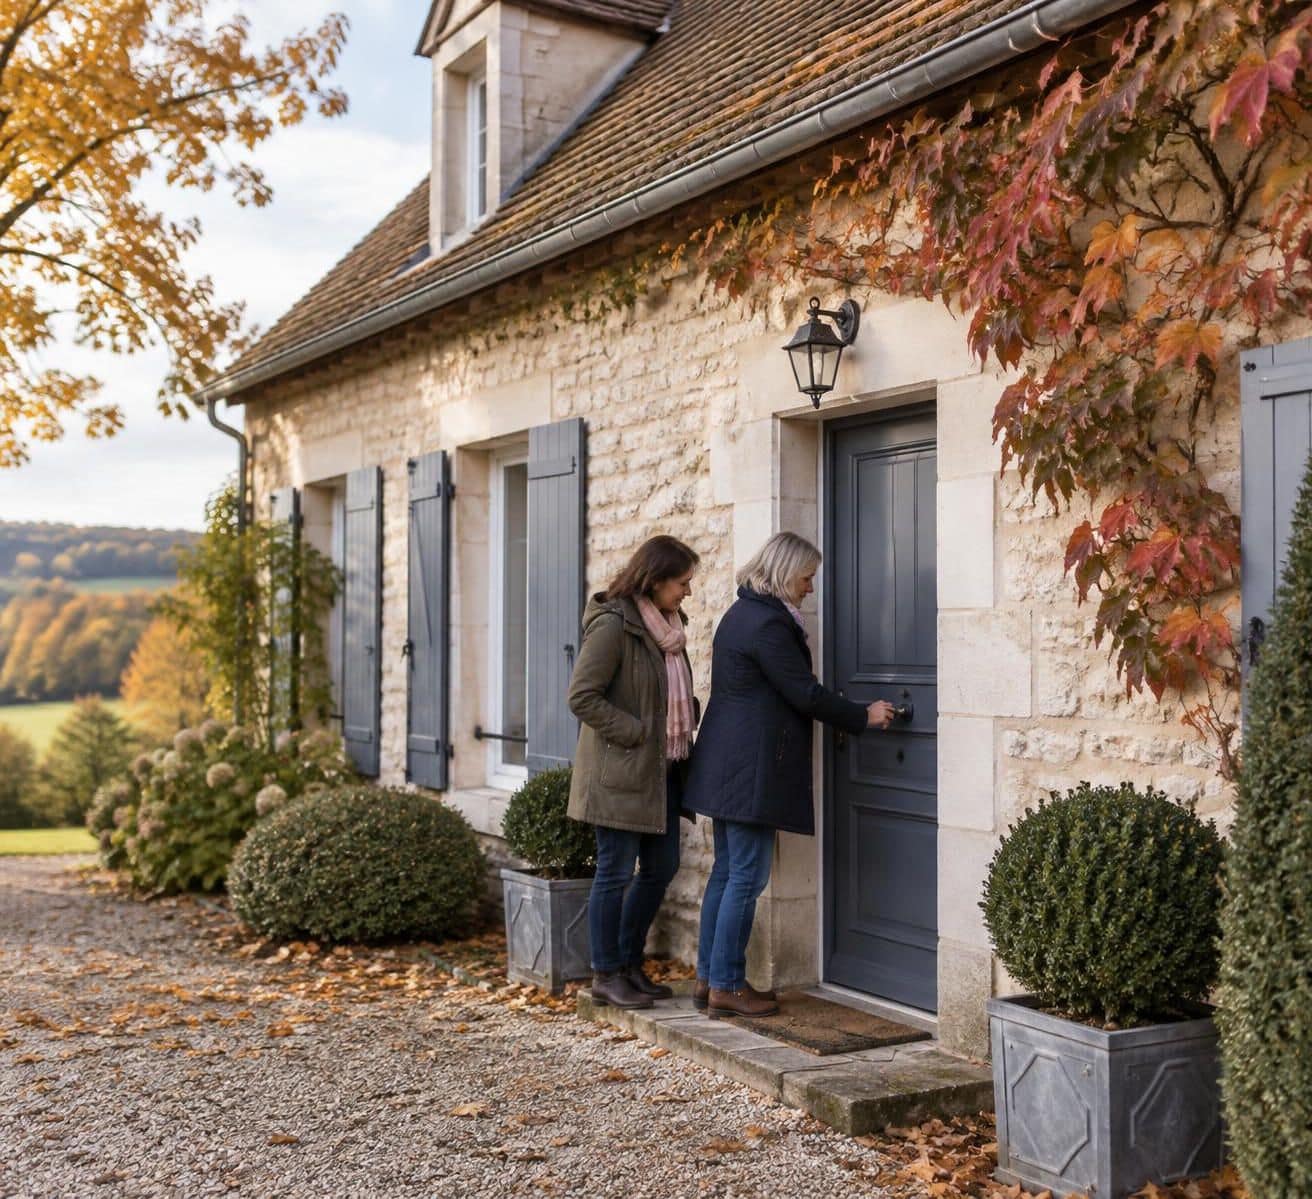
Prenons le cas fictif de Claire, propriétaire d’une maison de campagne qu’elle occupe d’avril à septembre. Pendant les six autres mois, sa sœur passe régulièrement, mais personne n’y séjourne. Son objectif n’est pas simplement de conserver une attestation : elle veut être indemnisée si un incendie, une fuite ou une effraction survient pendant l’hiver. Cela suppose de vérifier les conditions écrites, de déclarer précisément l’usage du bien et de distinguer la protection du bâtiment de celle des meubles, des équipements et des dommages causés aux voisins.
Maison inoccupée six mois par an : que faut-il déclarer à l’assurance habitation ?
Six mois d’absence ne constituent pas un seuil légal universel en assurance. Chaque contrat définit ses propres conditions d’inhabitation, parfois en jours consécutifs, parfois en cumul annuel. La première démarche consiste donc à lire les conditions générales avec les conditions particulières, plutôt qu’à se fier à une durée annoncée oralement.
Selon les offres, des restrictions peuvent apparaître après trente, soixante ou quatre-vingt-dix jours, notamment pour le cambriolage. Ces durées sont des exemples de seuils contractuels, pas une règle commune à toutes les compagnies. Une formule conçue pour une résidence secondaire peut accepter une longue fermeture, mais conserver des exigences strictes concernant les serrures, le chauffage ou l’alimentation en eau.
Absence prolongée : distinguer occupation saisonnière et logement vacant
Une demeure meublée, entretenue et utilisée chaque année ne présente pas le même profil qu’un bâtiment vide depuis une succession. Cette différence influence la souscription, sans faire disparaître les clauses d’inhabitation. Les définitions fiscales ou administratives de la vacance ne déterminent pas, à elles seules, les conditions d’indemnisation prévues par l’assureur.
Claire doit ainsi annoncer son calendrier réel : occupation pendant la belle saison, fermeture hivernale et passages de surveillance. Dire seulement « résidence secondaire » serait moins précis. L’interlocuteur doit savoir si la période sans séjour dure six mois d’affilée ou résulte de plusieurs interruptions réparties dans l’année.
Une visite de quelques minutes ne rétablit pas automatiquement une occupation au sens du contrat. Certaines clauses exigent un véritable séjour, éventuellement d’une durée minimale, pour interrompre le décompte. La présence d’un proche doit donc être décrite comme une surveillance, sauf confirmation écrite d’une autre interprétation.
Déclaration du risque : obtenir une réponse écrite de l’assureur
Lors de la souscription, les réponses au questionnaire doivent être exactes : usage du bien, périodes de fermeture, état général et dispositifs de sécurité. En cours de contrat, les circonstances nouvelles qui aggravent le risque ou en créent un nouveau, et rendent les réponses initiales inexactes ou caduques, doivent être déclarées dans le délai légal applicable, généralement quinze jours après en avoir connaissance.
Une absence prévue dès l’origine n’est donc pas une modification à annoncer chaque hiver si elle a déjà été acceptée dans ces conditions. En revanche, transformer une habitation principale en pied-à-terre saisonnier mérite une déclaration. La même vigilance s’impose si la surveillance cesse, si des travaux importants commencent ou si le bâtiment devient durablement inhabitable.
Pour éviter les ambiguïtés, Claire transmet un message précisant les dates habituelles de fermeture et demande quelles protections restent acquises. Elle conserve la réponse, l’avenant éventuel et les prescriptions de prévention. Un échange commercial rassurant ne remplace pas un document qui confirme effectivement la couverture.
Responsabilité civile du propriétaire : quelle obligation légale ?
Pour une maison individuelle hors copropriété, le propriétaire n’est généralement pas tenu de souscrire une assurance habitation, sous réserve d’éventuelles obligations contractuelles. En copropriété, chaque copropriétaire doit au minimum assurer sa responsabilité civile, qu’il occupe ou non son lot. L’absence d’obligation générale ne réduit toutefois ni le coût d’une reconstruction ni celui d’un dommage causé au voisinage.
Une fausse déclaration intentionnelle peut entraîner la nullité du contrat ; une omission non intentionnelle peut notamment conduire à une réduction proportionnelle de l’indemnité, selon les conditions légales. Ces conséquences ne doivent pas être confondues avec une exclusion expressément prévue. Le bon point de départ reste une description exacte de l’usage, acceptée par écrit avant tout sinistre.
Incendie, dégâts des eaux et responsabilité civile : les garanties essentielles
Pour une habitation fermée une partie de l’année, la priorité consiste à protéger le patrimoine immobilier et les dommages qu’il pourrait provoquer. Un contrat peu coûteux devient insuffisant s’il indemnise correctement les meubles mais laisse mal couverts les murs, les dépendances ou les frais consécutifs à un événement important. Il faut donc raisonner par scénario plutôt que par intitulé commercial.
Assurance incendie et événements climatiques : protéger tout le bâtiment
La garantie incendie constitue un socle majeur, même lorsque les appareils usuels sont arrêtés. Un défaut électrique, la foudre ou un départ de feu dans une propriété voisine restent possibles. Vérifiez également la prise en charge des dommages liés aux fumées, aux opérations de secours et, suivant le contrat, aux frais de déblaiement.
La description des bâtiments doit correspondre à la réalité : garage séparé, remise, véranda ou abri peuvent nécessiter une mention spécifique. Chez Claire, l’atelier situé au fond du jardin ne doit pas disparaître du dossier sous prétexte qu’il est rarement utilisé. Son contenu et sa structure peuvent relever de plafonds différents.
Les événements climatiques méritent une lecture distincte : tempête, grêle et poids de la neige ne recouvrent pas toutes les infiltrations possibles. Une pluie entrée par une toiture vétuste n’est pas automatiquement indemnisée comme une tempête. Quant au régime des catastrophes naturelles, son application suppose notamment la reconnaissance officielle de l’événement et le respect des conditions légales.
Dégâts des eaux : distinguer dommages, recherche de fuite et réparation
Les dégâts des eaux sont particulièrement sensibles lorsque personne ne peut intervenir rapidement. Une fuite limitée peut détériorer parquet, doublages et plafonds pendant plusieurs semaines. Pourtant, la prise en charge des conséquences ne signifie pas nécessairement que la canalisation défectueuse sera elle-même réparée aux frais de l’assureur.
Il faut examiner séparément la recherche de fuite, les ouvertures nécessaires pour y accéder et la remise en état des parties endommagées. Les infiltrations par façade, remontées d’humidité et défauts d’entretien peuvent suivre des règles différentes. Un intitulé général ne suffit donc pas à connaître l’étendue réelle de l’indemnisation.
| Garantie à examiner | Intérêt pendant six mois sans occupant | Vérification prioritaire |
|---|---|---|
| Incendie et dommages assimilés | Préserver le bâtiment et les biens déclarés | Dépendances, frais annexes, mode d’indemnisation |
| Dégâts des eaux | Couvrir les détériorations découvertes tardivement | Recherche de fuite, gel, coupure d’eau exigée |
| Tempête et grêle | Protéger toiture et ouvertures | Conditions de déclenchement et état d’entretien |
| Responsabilité civile du propriétaire | Répondre des dommages causés aux tiers | Usage déclaré et bâtiments concernés |
| Frais consécutifs au sinistre | Financer certaines dépenses supplémentaires | Plafonds, durée et justificatifs exigés |
Responsabilité civile et indemnisation : éviter les angles morts
Une tuile peut tomber sur une voiture ou une fuite se propager à une habitation mitoyenne. La responsabilité civile liée à la propriété immobilière répond à ce type de risque dans les conditions prévues. Elle ne doit pas être confondue avec la responsabilité civile de la vie privée, dont le périmètre est différent.
Le mode d’évaluation des dommages compte également : vétusté déduite, remboursement complémentaire après travaux, plafonds particuliers et conditions de reconstruction peuvent modifier fortement le règlement. Claire vérifie ainsi qu’une maison ancienne rénovée n’est pas assurée sur une description devenue obsolète. Les frais de mise en conformité ne sont pas automatiquement intégralement couverts.
Enfin, l’assistance peut organiser une intervention urgente sans prendre en charge toutes les réparations. Le déplacement d’un professionnel, le gardiennage ou une fermeture provisoire obéissent à leurs propres limites. Une protection solide associe des garanties adaptées, des montants suffisants et des frais annexes clairement identifiés.
Protection contre le vol : quelles garanties pour une maison inoccupée ?
La fermeture saisonnière modifie particulièrement le risque de cambriolage : habitudes prévisibles, courrier accumulé et absence de réaction immédiate facilitent parfois le passage à l’acte. La question n’est donc pas seulement de savoir si le contrat contient une garantie vol. Il faut vérifier qu’elle reste applicable durant toute la période déclarée et dans les circonstances réelles d’accès au logement.
Garantie vol et clause d’inhabitation : vérifier le maintien pendant six mois
Certains contrats limitent ou suspendent cette protection au-delà d’une durée déterminée. D’autres la maintiennent avec des équipements de sécurité ou un plafond spécifique. Une assurance active toute l’année ne signifie pas que chaque garantie fonctionne sans interruption.
Claire demande une réponse précise : les biens laissés sur place sont-ils couverts pendant les six mois de fermeture hivernale ? La confirmation doit aussi préciser les dépendances et les circonstances assurées, par exemple l’effraction ou d’autres modes d’intrusion définis au contrat. Un vol sans traces apparentes peut soulever des difficultés de preuve selon les conditions retenues.
Les exigences matérielles doivent être contrôlées avant le départ. Nombre de points de fermeture, résistance des portes, protection des fenêtres accessibles et activation de l’alarme peuvent conditionner la prise en charge. Installer un équipement coûteux sans vérifier les caractéristiques demandées ne garantit pas qu’il réponde aux prescriptions.
Vandalisme et détériorations immobilières : ne pas se limiter aux meubles
Un logement presque vide reste exposé à des dégradations coûteuses. Une porte fracturée, des sanitaires cassés ou des cloisons endommagées peuvent représenter davantage que la valeur des objets emportés. La couverture des détériorations immobilières et celle du vandalisme méritent donc une attention spécifique.
Il faut notamment demander si les actes de vandalisme sont assurés indépendamment d’un cambriolage. Certains contrats établissent un lien avec une intrusion répondant à leur définition du vol ; d’autres prévoient un périmètre différent. Les dommages aux façades, clôtures ou équipements extérieurs peuvent également relever d’exclusions ou d’options.
Chez Claire, retirer le téléviseur et les petits appareils réduit l’intérêt d’une intrusion, mais ne protège pas la porte d’entrée. Elle conserve donc une couverture cohérente pour les dommages au bâti. Réduire le capital mobilier ne doit pas supprimer par inadvertance la protection des accès et installations.
Capital mobilier et exclusions de garantie : adapter les montants au contenu réel
L’inventaire doit porter sur ce qui reste effectivement dans les lieux : mobilier, électroménager, linge, outils et matériel de jardin. Les bijoux, collections, vélos ou équipements professionnels peuvent suivre des règles particulières. Les objets placés dans un garage indépendant sont parfois soumis à un plafond inférieur à celui du bâtiment principal.
- Photographier les pièces et les équipements pour documenter leur présence et leur état.
- Conserver les factures disponibles, ainsi que les références et numéros de série utiles.
- Vérifier les plafonds par catégorie, notamment pour les objets de valeur et les dépendances.
- Faire préciser les obligations de fermeture, y compris pendant une simple sortie lors d’un séjour.
- Contrôler la franchise applicable au vol, qui peut différer de celle des dommages accidentels.
Les exclusions de garantie doivent être lues avec les conditions de sécurité : elles ne produisent pas toutes les mêmes effets et leur opposabilité dépend notamment des règles légales applicables. Il ne faut pas déduire d’une consigne non respectée une sanction uniforme pour tous les contrats. Demandez exactement quelle conséquence est prévue et dans quelles circonstances.
Une alarme connectée n’est utile que si elle reste alimentée, communique correctement et permet une intervention. Si Claire coupe toute l’électricité, elle doit vérifier la compatibilité de cette décision avec le dispositif déclaré. La protection contre le vol repose autant sur la continuité du service que sur la présence d’un équipement.
Résidence secondaire, PNO ou garantie vacance : quel contrat choisir ?
Les appellations commerciales ne permettent pas, à elles seules, de choisir la bonne formule. Une assurance propriétaire non occupant, souvent appelée PNO, n’est pas automatiquement conçue pour tous les usages saisonniers. Inversement, une multirisque destinée aux résidences secondaires peut correspondre à une occupation limitée, sous réserve de ses conditions d’absence.
Assurance résidence secondaire : adaptée à une occupation personnelle saisonnière
Pour Claire, qui revient chaque printemps et conserve ses meubles, cette catégorie constitue un point de départ logique. Le contrat doit accepter explicitement son calendrier et couvrir à la fois le bâtiment et le contenu souhaité. La question déterminante reste le maintien effectif des protections pendant l’hiver.
Certains services habituels d’une habitation principale peuvent être moins pertinents ou fonctionner différemment. Les frais de relogement, par exemple, doivent être examinés selon leur définition et l’usage du bien. Il serait trompeur de payer pour une prestation en supposant qu’elle remboursera automatiquement des vacances annulées ou des déplacements supplémentaires.
Si la propriétaire loue ponctuellement la maison, elle doit également le signaler. La location saisonnière change l’usage déclaré et peut nécessiter une adaptation pour les dommages aux biens, la responsabilité ou les recours entre parties. Une couverture prévue uniquement pour l’occupation personnelle ne doit pas être présumée suffisante.
Assurance PNO et garantie vacance : des solutions à vérifier selon l’usage
La PNO est particulièrement pertinente pour un bien donné en location ou temporairement sans locataire. Elle peut protéger les intérêts du propriétaire et compléter d’autres assurances, sans nécessairement reprendre les mêmes garanties qu’une formule saisonnière meublée. La présence de mobilier personnel et la durée de vacance acceptée doivent être contrôlées.
L’expression garantie vacance ne désigne pas un socle légal uniforme. Elle peut renvoyer à une adaptation des dommages pendant l’inoccupation ou, dans un autre contexte, à une protection financière liée à l’absence de locataire. Il faut obtenir une définition contractuelle et ne pas confondre dommages au bâtiment, vacance locative et loyers impayés.
Pour une maison en vente, une succession ou un chantier, la durée prévisible sans occupant et l’état des lieux deviennent décisifs. Des travaux lourds, des ouvertures provisoires ou une installation électrique déposée peuvent sortir du cadre d’une offre ordinaire. Un contrat dédié ou un avenant peut alors être nécessaire.
Comparer les devis d’assurance habitation sans privilégier seulement le prix
MAIF, Groupama, AXA, Allianz, Matmut ou d’autres distributeurs peuvent être interrogés, directement ou par un courtier. Le nom de l’organisme ne démontre pas qu’une formule accepte six mois de fermeture : seule la proposition remise permet de le vérifier. La comparaison doit reposer sur une description identique du risque.
Claire transmet donc à chaque interlocuteur les mêmes surfaces, dépendances, équipements, périodes d’absence et montants mobiliers. Elle demande les franchises, plafonds, principales restrictions et obligations de surveillance. Sans cette méthode, une cotisation inférieure peut simplement traduire une couverture plus étroite.
Aucun pourcentage de surprime ne s’applique universellement aux habitations saisonnières. Le tarif dépend notamment de la localisation, de la construction, des antécédents, du niveau de sécurité et des options retenues. Les fourchettes générales ne remplacent pas un devis personnalisé, particulièrement pour un bâtiment isolé ou ancien.
Augmenter la franchise peut réduire la prime, mais impose de garder une épargne mobilisable. À l’inverse, économiser sur le montant de reconstruction expose à un manque d’indemnisation beaucoup plus important. La bonne formule est celle qui accepte l’usage réel et couvre les pertes que le propriétaire ne peut pas financer seul.
Prévention des sinistres : préparer six mois d’absence et faciliter l’indemnisation
Un contrat adapté ne remplace pas l’entretien ni l’organisation d’une intervention. Dans un bâtiment fermé, le facteur décisif est souvent le délai entre l’apparition du problème et sa découverte. La prévention des sinistres doit donc combiner réduction des causes, détection et possibilité d’agir rapidement.
Maison inoccupée en hiver : eau, chauffage et surveillance
Avant son départ, Claire vérifie les prescriptions concernant la coupure de l’eau et la protection contre le gel. Fermer l’arrivée générale ne vide pas toutes les conduites et ne remplace pas nécessairement une purge. Les circuits de chauffage, équipements spécifiques et éventuels systèmes d’extinction doivent être traités selon leurs besoins techniques.
Couper entièrement le chauffage n’est pas toujours la bonne solution. Une température minimale peut être nécessaire pour protéger certaines installations ou respecter le contrat. Le choix dépend de la configuration des lieux ; un professionnel peut définir les opérations adaptées sans compromettre les équipements.
La toiture, les gouttières et les évacuations doivent être inspectées avant la saison humide. Une petite réparation préventive peut éviter des infiltrations durables, mais elle ne transforme pas un défaut d’entretien ancien en événement garanti. Conserver les factures permet de documenter les interventions réellement effectuées.
La sœur de Claire reçoit une liste simple : observer les plafonds, vérifier les accès, repérer une odeur anormale et contrôler l’absence d’écoulement. La fréquence des passages doit respecter celle éventuellement imposée par l’assureur. Une visite hebdomadaire ne constitue pas une obligation générale applicable à toutes les maisons.
Alarme et détecteurs connectés : organiser une réaction utile
Les capteurs de fuite, de température ou d’ouverture peuvent accélérer l’alerte, sans garantir qu’un événement sera détecté ni couvert. Ils nécessitent une alimentation, une connexion et une personne capable de réagir. Une notification reçue à plusieurs centaines de kilomètres ne ferme pas, à elle seule, une vanne défectueuse.
Claire laisse donc les coordonnées d’un plombier, d’un serrurier et de l’assistance à sa sœur. Elle lui indique où se trouvent les coupures et lui confie les moyens d’accès dans des conditions sécurisées. Les instructions évitent qu’une personne venue surveiller se mette en danger face à une installation électrique mouillée.
Le courrier et les extérieurs méritent également une organisation : boîte aux lettres relevée, végétation entretenue et absence non annoncée publiquement en temps réel. Ces précautions limitent les signes de fermeture durable. Elles n’annulent toutefois aucune condition contractuelle et ne garantissent pas une réduction tarifaire.
Sinistre découvert au retour : déclarer, protéger et conserver les preuves
Lorsqu’un dommage est découvert, la priorité consiste à sécuriser les personnes puis à empêcher son aggravation dans la mesure du possible. Il faut contacter rapidement l’assureur et suivre les consignes d’assistance, sans attendre un dossier parfait. Des photographies datées, un relevé des dégâts et les premiers justificatifs facilitent ensuite l’instruction.
Le délai de déclaration prévu au contrat ne peut généralement pas être inférieur à cinq jours ouvrés, ramenés à deux jours ouvrés pour le vol. Il court à partir de la connaissance du sinistre ; les catastrophes naturelles suivent un régime particulier lié notamment à la publication de l’arrêté. Une déchéance pour déclaration tardive ne s’applique pas automatiquement et obéit à des conditions légales.
En cas d’effraction, un dépôt de plainte doit être effectué rapidement et les traces utiles conservées. Les réparations urgentes de fermeture peuvent être nécessaires, mais il convient de garder photos, factures et éléments endommagés lorsque c’est possible. Évitez de jeter immédiatement tous les biens touchés avant les instructions ou constatations utiles.
Le dossier de Claire rassemble contrat, inventaire, preuves d’entretien et relevés de passage, sans transformer ces derniers en faux justificatifs d’occupation. Ces pièces décrivent la réalité et permettent de répondre aux questions de l’expert. Une surveillance organisée réduit les dégâts ; une documentation fidèle rend leur prise en charge plus facile à établir.
Une maison inoccupée six mois reste-t-elle assurée toute l’année ?
Le contrat peut rester actif alors que certaines garanties sont limitées pendant l’inhabitation. Vérifiez notamment le vol, le vandalisme, le gel et les dégâts des eaux, puis obtenez une confirmation écrite pour la durée exacte de fermeture.
Une visite régulière remet-elle le compteur d’inhabitation à zéro ?
Pas automatiquement. Un passage de surveillance ne constitue pas nécessairement une occupation au sens contractuel. Certaines offres exigent un véritable séjour pour interrompre le décompte des jours d’absence.
Faut-il choisir une PNO pour une résidence secondaire ?
La PNO n’est pas systématiquement la formule appropriée à une habitation utilisée personnellement chaque année. Comparez-la avec une assurance résidence secondaire en vérifiant l’usage accepté, le mobilier couvert et les protections maintenues pendant la fermeture.
Faut-il couper l’eau pendant une absence de six mois ?
La coupure peut être exigée par le contrat et réduit certains risques de fuite, mais elle ne remplace pas toujours la purge ou la protection contre le gel. Vérifiez aussi les besoins du chauffage et des équipements techniques avant toute intervention.
Peut-on réduire la cotisation sans fragiliser la couverture ?
Un inventaire réaliste, des équipements adaptés et une franchise supportable permettent d’ajuster la proposition. Demandez plusieurs devis sur une base identique, sans réduire artificiellement la valeur du bâtiment ni dissimuler la durée d’absence.